Zlato ali nepremičnine: Katera naložba bolje zaščiti premoženje pred inflacijo?
Denar na bančnem računu je varen predvsem nominalno. Ko cene rastejo hitreje od obresti, kupna moč prihrankov pada. V Sloveniji je bila povprečna letna inflacija leta 2022 8,8%, leta 2023 7,4%, leta 2024 2,0% in leta 2025 2,4%. Zato ostaja vprašanje o zaščiti prihrankov zelo konkretno.
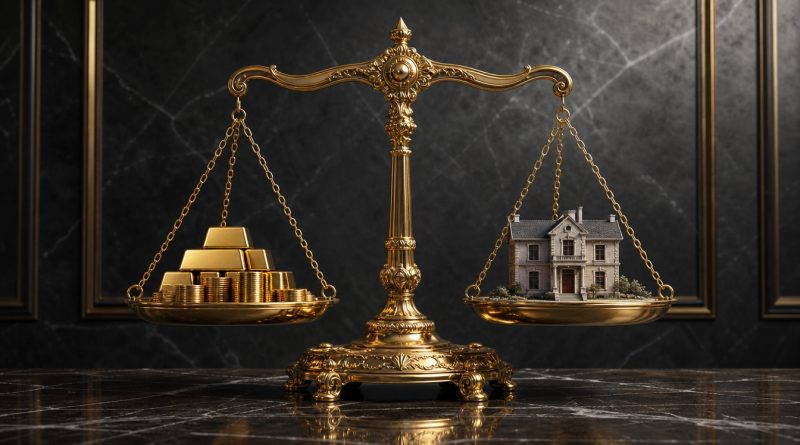
Zlato in nepremičnine sta dve tradicionalni možnosti. Obe lahko ohranjata vrednost, vendar se razlikujeta po začetnem kapitalu, hitrosti prodaje, stroških in viru donosa. Primerjava je bolj uporabna, če pogledamo iste podatke v istem obdobju in v valuti slovenskega vlagatelja.
Leta 2024 je zlato po podatkih World Gold Council v evrih pridobilo 33,9%. Cene stanovanjskih nepremičnin v Sloveniji so po SURS med zadnjim četrtletjem 2023 in zadnjim četrtletjem 2024 zrasle za 8,5%. Cene življenjskih potrebščin so se decembra medletno zvišale za 1,9%. Po prilagoditvi za rast cen je to približno 31,4 % realne rasti zlata in 6,5 % realne rasti nepremičnin. Gre za eno leto, zato teh številk ne gre razumeti kot napoved prihodnjih donosov.
Pri zlatu je pomembna omejitev. Nova analiza World Gold Council, ki zajema obdobje od leta 1971 do drugega četrtletja 2026, kaže, da se povezava z rastjo cen okrepi predvsem takrat, ko ameriški CPI preseže 4 %. Zlato svojo vlogo zaščite vrednosti zato praviloma bolje pokaže skozi daljše obdobje kot iz meseca v mesec.
Za vlagatelje, ki želijo del premoženja hraniti v fizični obliki, sta najpogostejši izbiri naložbene palice in kovanci. Fizično zlato je dostopno tudi z manjšimi zneski. Aktualne cene in možnosti nakupa si je mogoče ogledati na spletni strani goldstore.si.
Vstopni prag
Nepremičnina zahteva velik začetni kapital ali kredit. Poleg kupnine pridejo še stroški financiranja, davki, cenitev, zavarovanje in morebitna prenova. Kredit ima tudi prednost: vlagatelju omogoča finančni vzvod in s tem možnost višjega donosa na lastni kapital.
Pri zlatu je mogoče začeti z manjšim zneskom in naložbo povečevati postopoma. Naložbeno zlato je v EU praviloma oproščeno DDV, kar zmanjša strošek vstopa.
Likvidnost
Prodaja nepremičnine lahko traja tedne ali mesece. Potrebni so dokumentacija, ogledi in pogajanja. Hitra prodaja lahko pomeni nižjo ceno.
Standardizirane zlate palice in kovance je praviloma mogoče prodati precej hitreje. Vlagatelj mora upoštevati razliko med nakupno in odkupno ceno, zato fizično zlato ni idealno za pogosto trgovanje.
Zaščita pred rastjo cen
Pri nepremičninah veliko pomeni lokacija. SURS je za prvo četrtletje 2026 izmeril 9,3-odstotno medletno rast cen stanovanjskih nepremičnin. Rabljena stanovanja v Ljubljani so bila dražja za 6,3 %, v Mariboru pa za 17,5 %. Enoten »slovenski donos« zato lahko skrije velike lokalne razlike.
Zlato nima lokalnega trga na enak način. Tudi njegova cena lahko v posameznem letu močno pade. Julija 2026 je World Gold Council navajal, da je bilo od začetka leta še vedno približno 8 % nižje.
Stroški upravljanja
Nepremičnina lahko ustvarja najemnino, vendar zahteva vzdrževanje, zavarovanje, davke in čas. Pri oddajanju se pojavita še tveganje praznih mesecev in težave z najemniki. Fizično zlato nima stroškov popravil ali najemnikov. Ostanejo varna hramba, morebitno zavarovanje ter razlika med nakupno in prodajno ceno.
Zlato je iz tega vidika bolj dostopna in likvidna oblika razpršitve premoženja. Nepremičnina zahteva več kapitala in dela, vendar lahko ustvarja tekoči prihodek ter omogoča uporabo kredita. Za vlagatelja ni pomembno samo, katera naložba je v zadnjem letu zrasla bolj, temveč koliko kapitala, časa in likvidnosti želi vezati za več let.
Oglasno sporočilo


